Le marché immobilier marocain attire de plus en plus d'acheteurs européens en quête de biens accessibles et de qualité de vie. Acheter une maison au Maroc pour 50 000 euros reste tout à fait possible, à condition de savoir où chercher et comment naviguer dans ce marché en pleine mutation. Selon les données du Haut-Commissariat au Plan, le prix moyen d'une maison au Maroc tourne autour de 80 000 euros, mais environ 15% des biens disponibles se négocient en dessous de 50 000 euros. Ce segment existe bel et bien. Il concerne des villes moyennes, des zones rurales et certaines médinas rénovées. Voici ce qu'il faut savoir avant de passer à l'acte.
Les régions où l'on peut acheter une maison au Maroc pour 50 000 euros
Toutes les villes marocaines ne se valent pas en matière de prix. Casablanca et Marrakech affichent des prix au mètre carré qui dépassent largement le budget de 50 000 euros pour un bien décent. En revanche, plusieurs zones offrent des opportunités réelles à ce niveau de prix.
Les villes moyennes comme Béni Mellal, Khouribga, Safi ou Taza proposent régulièrement des maisons de plain-pied ou des riads modestes dans cette fourchette. Dans ces agglomérations, 50 000 euros permettent d'acquérir une surface habitable de 80 à 120 m², parfois avec un patio ou une terrasse. Le tissu urbain y est plus abordable, et la demande locale reste modérée.
Les zones rurales et péri-urbaines constituent un autre vivier. Dans les campagnes du Souss-Massa, du Moyen Atlas ou des plaines de la Chaouia, des maisons de village se cèdent entre 20 000 et 45 000 euros. Ces biens nécessitent souvent des travaux, mais leur potentiel de valorisation est réel, notamment pour un projet de gîte rural ou de résidence secondaire.
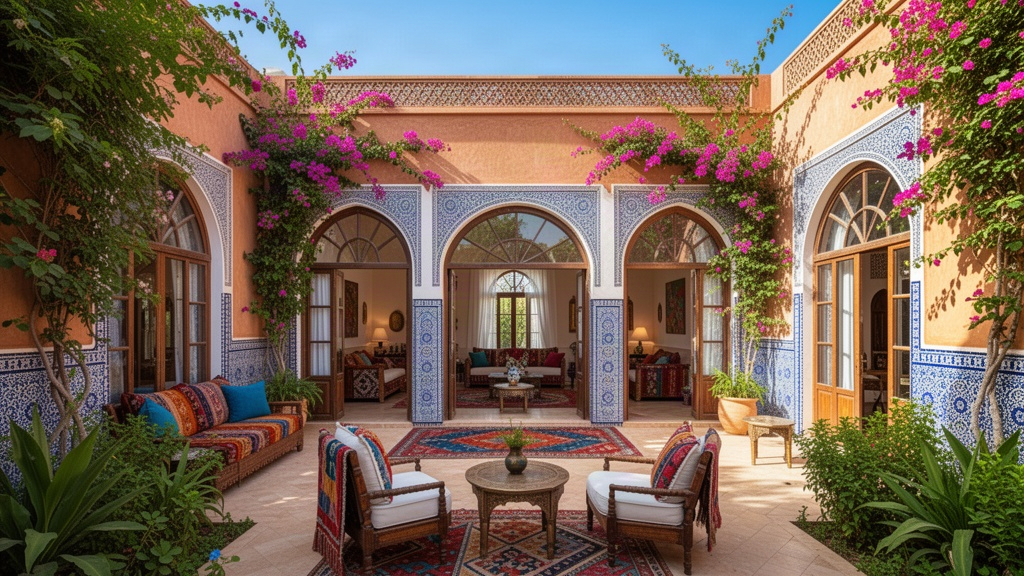
Certaines médinas historiques méritent aussi attention. À Meknès, à El Jadida ou à Essaouira, il reste possible de trouver un riad à rénover pour moins de 50 000 euros. Ces acquisitions demandent un budget travaux supplémentaire, mais elles offrent un charme architectural rare et une situation géographique souvent privilégiée.
Le marché immobilier marocain a progressé d'environ 5% par an depuis 2024, selon les données de l'Observatoire de l'Immobilier. Cette dynamique pousse les prix à la hausse dans les grandes métropoles, ce qui rend les villes secondaires d'autant plus attractives pour un achat sous les 50 000 euros. Agir rapidement dans ce segment est une stratégie cohérente.
Ce qu'il faut vérifier avant de signer
Un achat immobilier au Maroc requiert une vigilance particulière sur plusieurs points. Les pièges existent, et ils peuvent transformer une bonne affaire en cauchemar juridique. Voici les éléments à contrôler systématiquement avant toute transaction :
- Le titre foncier : vérifier que le bien est immatriculé auprès de l'Agence Nationale de la Conservation Foncière (ANCF). Un bien non immatriculé expose l'acheteur à des litiges de propriété.
- L'absence de charges ou hypothèques : demander un certificat de propriété récent qui atteste qu'aucune dette ne grève le bien.
- La conformité urbanistique : s'assurer que les constructions existantes ont été réalisées avec les autorisations du Ministère de l'Urbanisme et de l'Aménagement du Territoire.
- L'état réel du bâti : faire appel à un expert ou un architecte local pour évaluer les travaux nécessaires avant de négocier le prix.
La question de la promesse de vente mérite une attention particulière. Ce document, qui engage vendeur et acheteur, doit être rédigé avec soin. Un notaire marocain peut authentifier cet acte et sécuriser la transaction. Sans cette étape, l'acheteur ne bénéficie d'aucune protection juridique réelle en cas de rétractation du vendeur ou de litige sur le bien.
Pour les acheteurs étrangers, un point supplémentaire s'impose : la réglementation des changes. Les fonds utilisés pour l'achat doivent être importés légalement et déclarés auprès de l'Office des Changes. Cette formalité permet ensuite de rapatrier le produit de la revente sans difficulté. Négliger cette étape bloque les transferts futurs.
Les solutions pour financer un bien à ce prix
Financer un achat immobilier au Maroc depuis l'Europe demande de bien choisir son montage financier. Plusieurs options coexistent, chacune avec ses contraintes propres.
L'achat comptant reste la solution la plus simple et la plus rapide. Pour un budget de 50 000 euros, beaucoup d'acheteurs disposent des fonds propres nécessaires, surtout s'il s'agit d'une résidence secondaire financée par la revente d'un autre bien ou par une épargne accumulée. Cette approche évite les frais bancaires et accélère la transaction.
Les banques marocaines proposent des crédits immobiliers aux non-résidents, sous conditions. Des établissements comme Attijariwafa Bank, la Banque Populaire ou BMCE Bank offrent des financements pouvant couvrir jusqu'à 70% de la valeur du bien. Le taux d'intérêt oscille généralement entre 4,5% et 6% sur 15 à 20 ans. L'apport personnel exigé tourne autour de 30%. Pour un bien à 50 000 euros, cela représente environ 15 000 euros d'apport minimum.
Une autre piste consiste à solliciter un crédit personnel en Europe et à transférer les fonds au Maroc. Cette solution peut être avantageuse si les taux pratiqués par la banque européenne sont inférieurs à ceux du marché marocain. Elle implique cependant de respecter scrupuleusement les règles de transfert de fonds entre pays.
Certains promoteurs immobiliers locaux proposent des facilités de paiement directement à leurs clients, notamment pour des programmes neufs ou des biens en état futur d'achèvement. Ces arrangements peuvent étaler le paiement sur 12 à 36 mois sans passer par une banque. À examiner au cas par cas, avec l'aide d'un conseiller juridique.
Le déroulement concret d'une transaction immobilière
Acheter une maison au Maroc suit un processus bien défini, mais qui diffère sensiblement des pratiques françaises ou belges. Mieux vaut le connaître avant de commencer les visites.
La première étape consiste à identifier le bien et à négocier le prix. Au Maroc, la négociation fait partie intégrante de la culture commerciale. Un bien affiché à 55 000 euros peut souvent se conclure à 48 000 ou 50 000 euros avec une offre ferme et rapide. Une fois le prix arrêté, les parties signent une promesse de vente (ou compromis), accompagnée d'un versement d'arrhes, généralement de 10% du prix total.
Le notaire joue ensuite un rôle central. C'est lui qui vérifie la validité du titre foncier, rédige l'acte authentique de vente et procède à l'enregistrement auprès de l'Agence Nationale de la Conservation Foncière. Ses honoraires représentent environ 1% du prix de vente, auxquels s'ajoutent les droits d'enregistrement et de conservation foncière, soit environ 4 à 6% du prix total.
Pour un acheteur étranger, il faut prévoir un certificat d'importation de devises délivré par la banque qui réceptionne les fonds. Ce document prouve l'origine légale des capitaux et conditionne le droit de rapatrier le produit d'une future revente. La procédure prend quelques jours ouvrables.
De la signature de la promesse à la remise des clés, le délai moyen est de deux à trois mois. Ce délai peut s'allonger si des vérifications supplémentaires sont nécessaires sur le titre foncier ou si des travaux doivent être réalisés avant la livraison.
Rentabiliser un achat à petit budget : les stratégies qui fonctionnent
Un bien acheté à 50 000 euros au Maroc n'est pas seulement une résidence secondaire. C'est un actif qui peut générer des revenus si la stratégie est bien pensée dès l'acquisition.
La location saisonnière via des plateformes comme Airbnb ou Booking fonctionne très bien dans les villes touristiques comme Essaouira, Chefchaouen ou les alentours de Fès. Un riad modeste rénové peut dégager entre 300 et 600 euros par mois en location courte durée, soit un rendement brut de 7 à 14% par an sur un investissement de 50 000 euros. Ces chiffres varient selon la saison et la qualité du bien.
La location longue durée à des locataires locaux offre moins de rendement mais plus de stabilité. Dans une ville moyenne, un logement de 80 m² se loue entre 200 et 350 euros par mois. Le rendement brut avoisine alors 5 à 8%, ce qui reste supérieur à la plupart des placements obligataires européens actuels.
Pour les acheteurs qui envisagent une revente à moyen terme, les zones en développement autour de Tanger ou de Rabat présentent un potentiel de plus-value intéressant lié aux grands chantiers d'infrastructure en cours. Acheter aujourd'hui dans une commune péri-urbaine bien desservie peut se révéler très profitable dans cinq à dix ans, à mesure que l'urbanisation progresse et que la demande locale s'intensifie.