Le cris immobilier désigne une situation de crise profonde sur le marché immobilier, marquée par une chute des prix, une raréfaction des transactions et un gel des investissements. Ce phénomène ne touche pas uniquement les propriétaires ou les promoteurs : il traverse l'ensemble du tissu économique local, des commerces de proximité aux collectivités territoriales. En 2026, les effets se font sentir avec une netteté particulière, avec un recul moyen des prix de 5 % en France par rapport à l'année précédente, selon les données de l'INSEE. Comprendre comment cette dynamique se propage dans l'économie locale permet d'anticiper les risques et d'identifier les leviers d'action disponibles pour les acteurs publics comme privés.
L'impact du cris immobilier sur les prix et les transactions locales
Quand le marché immobilier entre en crise, la première conséquence visible est la chute des prix. Les vendeurs peinent à trouver des acquéreurs, les délais de vente s'allongent, et les négociations s'intensifient. Dans les zones périurbaines ou les villes moyennes, cette pression vers le bas s'accélère plus vite qu'en métropole, car la demande y est structurellement plus fragile. Le recul de 5 % enregistré à l'échelle nationale masque des disparités régionales considérables : certaines communes affichent des baisses bien supérieures à cette moyenne.
La baisse des transactions frappe directement les agences immobilières et les notaires. Moins de ventes signifie moins de commissions, moins d'actes notariés, moins de flux financiers circulant localement. La Fédération Nationale des Agents Immobiliers (FNAIM) documente régulièrement ces contractions de volume, qui peuvent atteindre 20 à 30 % dans les périodes de crise marquée. Cette contraction n'est pas anodine : elle prive les territoires de recettes fiscales liées aux droits de mutation, qui alimentent directement les budgets des départements.
Les effets sur le marché local se déclinent selon plusieurs dimensions :
- Allongement des délais de vente, parfois au-delà de six mois dans certaines zones
- Multiplication des biens invendus, créant un stock qui pèse davantage sur les prix
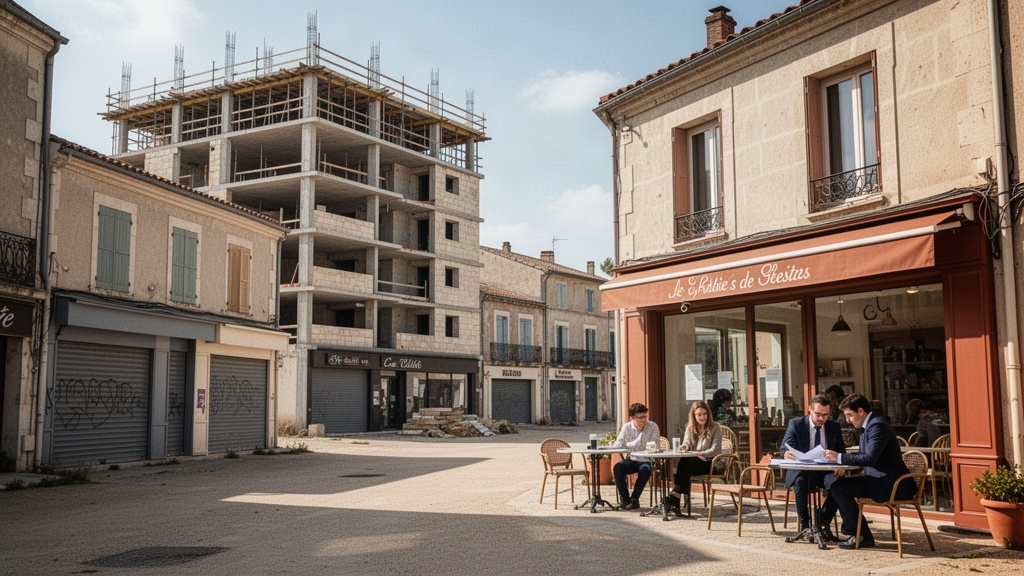
- Gel des projets de construction neuve, faute de visibilité pour les promoteurs
- Réduction des investissements locatifs, notamment chez les petits propriétaires bailleurs
Les collectivités locales subissent ce ralentissement de plein fouet. Les droits de mutation à titre onéreux (DMTO), perçus par les départements lors de chaque transaction immobilière, constituent une ressource budgétaire variable mais significative. Leur effondrement contraint certains conseils départementaux à revoir leurs dépenses sociales ou leurs programmes d'investissement. Le Ministère de la Cohésion des Territoires suit ces indicateurs de près pour ajuster les dotations compensatoires.
Emploi et précarité : les répercussions sociales d'un marché en recul
Le lien entre immobilier et emploi local est souvent sous-estimé. Pourtant, le secteur de la construction et des activités annexes représente l'un des premiers employeurs dans de nombreux territoires. Quand les chantiers s'arrêtent, les entreprises du bâtiment réduisent leurs effectifs, les intérimaires ne renouvellent pas leurs contrats, et les sous-traitants voient leur carnet de commandes se vider.
Les données de 2026 montrent une hausse du taux de chômage de 2 % dans les zones les plus touchées par le cris immobilier. Ce chiffre peut paraître modeste, mais il représente des milliers de familles fragilisées dans des bassins d'emploi déjà sous tension. Les ouvriers du gros œuvre, les artisans du second œuvre, les architectes indépendants : tous ressentent ce ralentissement.
Au-delà du bâtiment stricto sensu, d'autres secteurs souffrent en cascade. Les magasins de bricolage, les fournisseurs de matériaux, les cuisinistes, les installateurs de systèmes énergétiques : leur activité dépend directement du volume de transactions et de rénovations. Moins de ventes immobilières, c'est mécaniquement moins de travaux engagés par les nouveaux propriétaires. Ce phénomène de contagion économique s'étend parfois jusqu'aux commerces de centre-ville, dont la clientèle se réduit quand les ménages serrent leurs dépenses.
Les syndicats de propriétaires et de locataires alertent sur une autre forme de précarité : celle des ménages locataires qui voient leurs propriétaires mettre en vente des biens devenus trop coûteux à entretenir ou à financer. Les situations de congé pour vente se multiplient, alimentant une tension sur le parc locatif privé. La Banque de France surveille ces dynamiques, consciente que la fragilisation des ménages peut se répercuter sur la qualité des portefeuilles bancaires.
Comment les institutions et les entreprises adaptent leur stratégie
Face à cette situation, les acteurs locaux ne restent pas passifs. Les collectivités territoriales cherchent à maintenir l'attractivité de leur territoire en facilitant les procédures d'urbanisme, en réduisant les délais d'instruction des permis de construire, ou en proposant des aides à la rénovation pour relancer la demande de travaux. Certaines communes ont mis en place des dispositifs de garantie locative pour rassurer les propriétaires hésitants à louer.
Les promoteurs immobiliers adaptent leurs programmes : réduction de la taille des opérations, recentrage sur les segments les plus demandés (logements intermédiaires, résidences seniors, logements étudiants), et développement de partenariats avec les bailleurs sociaux. Cette flexibilité leur permet de maintenir une activité minimale sans prendre de risques financiers excessifs sur des marchés atones.
Du côté bancaire, la Banque de France a assoupli certaines recommandations du Haut Conseil de Stabilité Financière pour faciliter l'accès au crédit immobilier. L'objectif : éviter que le resserrement des conditions de financement n'amplifie davantage le repli du marché. Les établissements de crédit, de leur côté, proposent des offres de renégociation et des produits à taux révisables capés pour séduire des emprunteurs devenus très prudents.
Les agents immobiliers misent sur la digitalisation de leurs services, les visites virtuelles et les estimations en ligne pour maintenir le contact avec des clients qui hésitent à se déplacer ou à s'engager. La FNAIM accompagne ses adhérents dans cette transition, en proposant des formations et des outils numériques adaptés à un marché moins fluide qu'auparavant.
Ce que le marché immobilier peut devenir dans les années qui suivent une crise
Les crises immobilières ne sont pas éternelles. L'histoire économique française montre que les marchés finissent par se rééquilibrer, même si les délais varient selon la profondeur de la correction et la réactivité des politiques publiques. Après la crise de 2008, certaines zones métropolitaines avaient retrouvé leur niveau d'avant-crise en moins de cinq ans, tandis que des territoires ruraux mettaient plus d'une décennie à se stabiliser.
Plusieurs signaux peuvent annoncer une reprise. La baisse des taux d'intérêt, quand elle intervient, redonne du pouvoir d'achat immobilier aux ménages. La réduction du stock de biens invendus indique que l'offre et la demande se rapprochent. Le retour des investisseurs institutionnels sur certains segments témoigne d'une confiance retrouvée dans la solidité des fondamentaux locaux.
Les territoires qui s'en sortent le mieux sont ceux qui ont su diversifier leur économie locale sans dépendre exclusivement de l'immobilier. Une base industrielle solide, un tissu de PME dynamiques, des services publics de qualité : autant de facteurs qui amortissent le choc d'un cris immobilier et accélèrent la sortie de crise. L'INSEE publie régulièrement des indicateurs de résilience territoriale qui permettent de comparer les trajectoires de reprise entre régions.
Les ménages qui ont conservé leur capacité d'épargne pendant la période de repli se retrouvent en position favorable pour acquérir des biens à des prix corrigés. Cette fenêtre d'opportunité est souvent courte : dès que les signaux de reprise se confirment, la demande remonte rapidement et les prix suivent. Savoir lire ces indicateurs avancés — volume des demandes de crédit, nombre de visites de biens, taux de compromis signés — donne un avantage décisif aux acheteurs comme aux investisseurs qui souhaitent se repositionner au bon moment.